Llevas meses oyendo fechas distintas y ya no sabes cuál es la buena. Primero 2025, luego 2026, después 2027… y desde octubre suena un nuevo aplazamiento a 2028. Con Verifactu conviene separar dos cosas: la fecha que figura en el BOE y la que solo está anunciada.
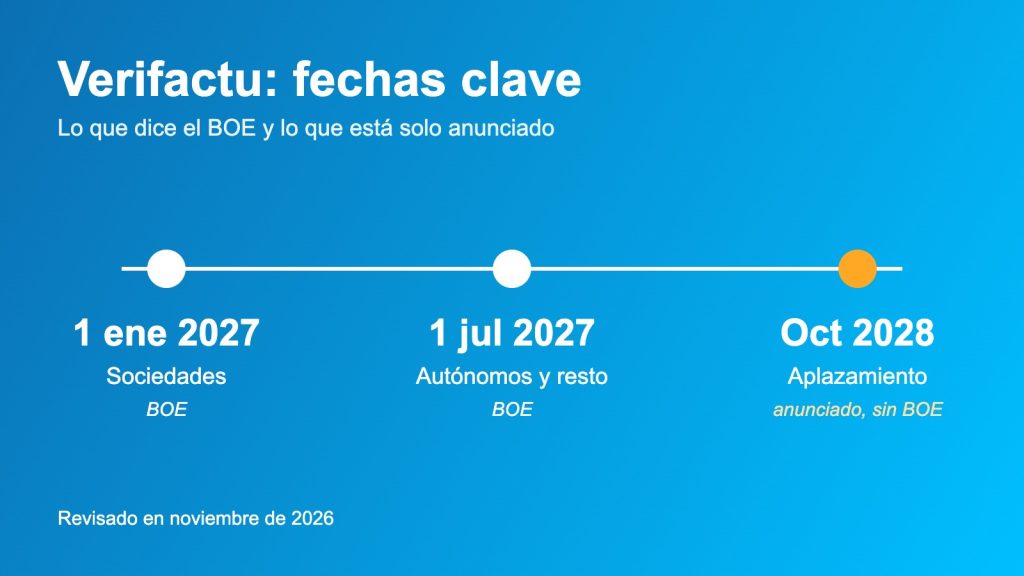
En resumen: según el BOE, Verifactu entra en vigor el 1 de enero de 2027 para las sociedades y el 1 de julio de 2027 para autónomos y resto de obligados. Hacienda ha anunciado que prevé trasladar esas obligaciones a octubre de 2028, pero a mediados de noviembre de 2026 todavía no hay una norma publicada que lo confirme.
Esta guía está revisada en noviembre de 2026. Si el BOE ya recoge el cambio cuando la leas, la tabla de más abajo es lo primero que habrá variado.
La referencia legal es el Real Decreto-ley 15/2025, de 2 de diciembre, que movió al año 2027 las fechas que antes estaban en 2026. Sobre el papel, así queda el calendario:
| Quién | Fecha vigente (BOE) | Fecha anunciada |
|---|---|---|
| Sociedades (Impuesto sobre Sociedades) | 1 de enero de 2027 | Octubre de 2028 |
| Autónomos y resto de obligados (IRPF con actividad económica, no residentes con establecimiento permanente, entidades en atribución de rentas) | 1 de julio de 2027 | Octubre de 2028 |
| Fabricantes y distribuidores de software | Desde el 29 de julio de 2025 | Sin cambios anunciados |
La fecha afecta a quien emite facturas con un sistema informático. Y en un negocio con TPV eso incluye los tickets, que legalmente son facturas simplificadas. Si tu caja registra ventas, entras en el cálculo.
Los programas de facturación ya tendrían que estar adaptados desde el 29 de julio de 2025, y el fabricante debe respaldarlo con una declaración responsable. Es lo primero que puedes pedirle a tu proveedor: si no te la da, tienes una respuesta.
El 5 de octubre de 2026, Hacienda publicó una nota informativa en la que anuncia que prevé trasladar a octubre de 2028 las obligaciones de Verifactu que están pendientes. La razón que da es coordinarlas con la factura electrónica obligatoria entre empresas, para que nadie tenga que adaptarse dos veces en poco tiempo.
Y aquí está el matiz que casi todos los titulares se saltan: es un anuncio, no una norma. Para que octubre de 2028 tenga valor legal hay que modificar el Real Decreto 1007/2023, y a mediados de noviembre de 2026 esa modificación no aparece en el BOE. Hasta que lo haga, las fechas legales siguen siendo las de 2027.
Puedes consultar el estado oficial en la página de Verifactu de la Agencia Tributaria.
Un aplazamiento mueve la fecha, no el contenido. Todo apunta a que se mantienen:
Afecta a sociedades, autónomos y otras entidades que emiten facturas con un sistema informático. Quedan fuera quienes llevan el IVA por el SII (Suministro Inmediato de Información), quienes tributan en los territorios forales, que tienen sus propios sistemas, y quienes facturan solo de forma manual. Si quieres ver el detalle, lo explicamos en qué es Verifactu y cómo funciona, y la situación de quien trabaja por cuenta propia está en la guía de Verifactu para autónomos.
La Ley General Tributaria (artículo 201 bis) contempla multas fijas para cuando la obligación sea exigible:
Estos importes salen del texto de la ley y, según lo anunciado, no cambian con el aplazamiento. Para tu caso concreto, confírmalo con tu asesor fiscal. El origen de todo esto es la Ley Antifraude 11/2021, de la que Verifactu es solo una de las formas de cumplir.
No esperar. No porque 2027 esté a la vuelta de la esquina, sino por tres razones bastante prácticas:
Y si tu TPV tiene años, mejor saberlo ahora. Un software antiguo que no se pueda adaptar suele ser la sorpresa más cara del proceso.
Si prefieres que lo miremos contigo, en Telsystem revisamos si tu TPV actual está preparado, te decimos qué falta y lo dejamos listo. Los programas que instalamos, como Ágora y BDP, ya cumplen con Verifactu. Tienes todos los detalles en nuestra página de TPV adaptado a Verifactu. Y si dudas sobre qué te conviene de un software de gestión, aquí repasamos las ventajas de un software TPV para tu negocio.
Según el BOE, el 1 de enero de 2027 para las sociedades y el 1 de julio de 2027 para autónomos y resto de obligados. Hacienda ha anunciado un aplazamiento a octubre de 2028 que todavía no está publicado en el BOE.
No. Las fechas de 2026 quedaron superadas por el Real Decreto-ley 15/2025. Este año puedes usarlo de forma voluntaria, pero no hay obligación.
Está anunciado, no aprobado. Hacienda publicó el 5 de octubre de 2026 una nota informativa con la previsión de octubre de 2028, pero hace falta una norma en el BOE para que sea oficial.
Sí, a los que tributan por IRPF con actividad económica y emiten facturas. Su fecha legal es el 1 de julio de 2027. Lo desarrollamos en la guía de Verifactu para autónomos.
La ley prevé multas de 50.000 euros por ejercicio para quien tenga un sistema de facturación que no cumpla, y de 150.000 euros para quien fabrique o comercialice programas no conformes.
No exactamente. La Ley Antifraude es la ley; su reglamento fija los requisitos del software, y Verifactu es una de las dos modalidades para cumplirlos.
Cuéntanos qué programa usas y cuántos puntos de venta tienes, y te decimos si hace falta algo antes de la fecha que te corresponde. Habla con nuestro equipo y lo revisamos sin compromiso.